Com a nomeação de Gabriel Galípolo como próximo presidente do Banco Central (BC) a partir de 2025, o mercado financeiro e os consumidores estão atentos às possíveis mudanças nas taxas de juros.
Em declarações recentes, Galípolo indicou que a política monetária poderá se tornar mais contracionista, ou seja, com juros mais altos por um período prolongado. Isso se deve ao crescimento econômico acima do esperado e à baixa taxa de desemprego, fatores que podem pressionar a inflação.
Neste artigo, vamos explicar como o BC influencia as taxas de juros, o impacto do novo presidente nessa dinâmica, e como os consumidores podem se preparar para possíveis mudanças.
Qual o papel do Banco Central nas taxas de juros?
O Banco Central desempenha um papel fundamental na economia brasileira, sendo responsável por formular e executar a política monetária. Seu objetivo principal é controlar a inflação, garantir a estabilidade econômica e promover o equilíbrio no mercado financeiro.
Como a taxa Selic entra nessa equação?
A Selic é a taxa básica de juros da economia brasileira e é definida pelo Comitê de Política Monetária (Copom). Essa taxa serve como referência para as taxas cobradas por bancos em diversas modalidades de crédito, incluindo o empréstimo consignado.
Quando a Selic aumenta:
- Empréstimos ficam mais caros: os bancos elevam suas taxas de juros para acompanhar o aumento no custo de captação.
- Consumo é reduzido: os juros mais altos desestimulam a tomada de crédito e o consumo, ajudando a conter a inflação.
Por outro lado, uma Selic baixa estimula o consumo e os investimentos, mas pode pressionar os índices inflacionários.
O que pode mudar no crédito consignado?
Embora o crédito consignado seja conhecido por suas taxas de juros mais baixas em comparação com outras modalidades, ele também é influenciado pelas flutuações da Selic. Quando essa taxa aumenta, os custos operacionais dos bancos sobem, o que pode resultar em reajustes nos juros aplicados a novos contratos de consignado.
Atualmente, o teto de juros para o consignado do INSS é 1,66%. No entanto, com a alta da Selic para 11,25% em novembro, os bancos passaram a pressionar para o aumento da taxa máxima cobrada em crédito consignado para segurados do INSS.
Isso porque, com a alta da taxa básica de juros, as operações de empréstimo ficam mais desvantajosas para os bancos, podendo chegar a ficarem inviáveis.
Por que o consignado é mais acessível?
- Baixo risco de inadimplência: as parcelas do consignado são descontadas diretamente do salário ou benefício do tomador, reduzindo o risco de atraso ou inadimplência.
- Taxas reguladas: o governo impõe um teto para as taxas de juros no consignado, garantindo condições favoráveis para os consumidores.
No entanto, mesmo com essas vantagens, os aumentos na Selic podem levar a ajustes nos contratos futuros.
O que muda com Gabriel Galípolo na presidência do BC?
Quem é Gabriel Galípolo?
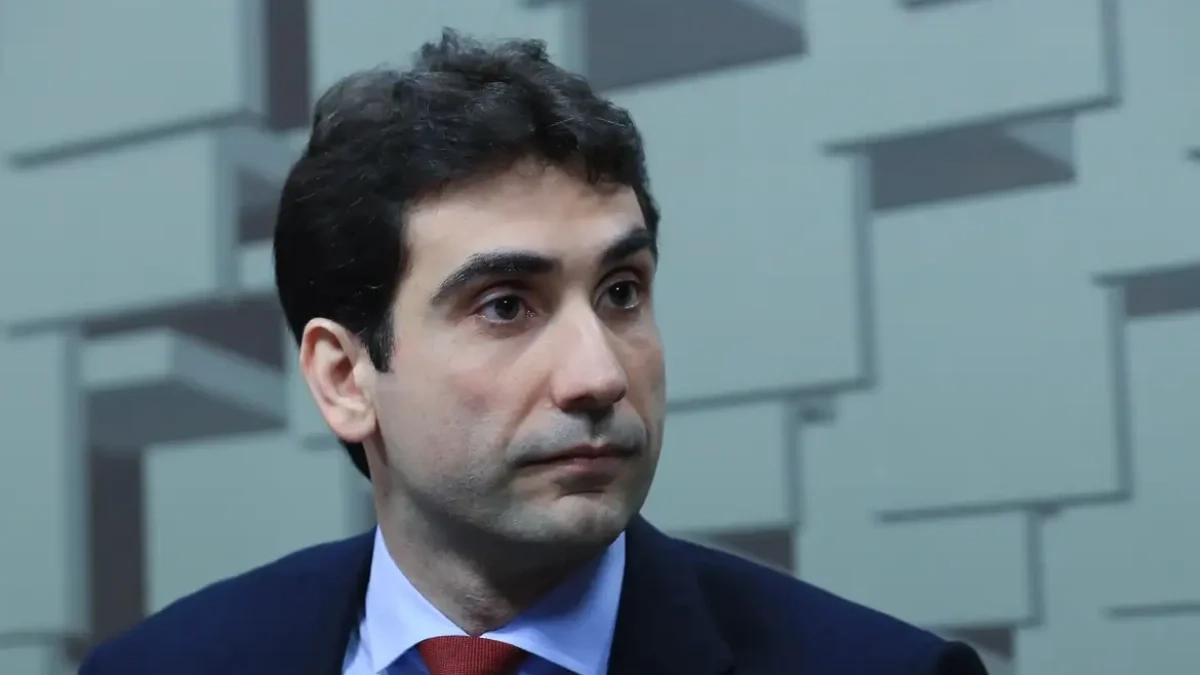
Gabriel Galípolo é o atual diretor de Política Monetária do Banco Central e tem vasta experiência no mercado financeiro e em políticas públicas. Ele assumirá a presidência do BC em 2025, substituindo Roberto Campos Neto.
Galípolo é conhecido por sua visão técnica e por defender uma política monetária que busque o equilíbrio entre o controle da inflação e o crescimento econômico.
Declarações recentes sobre as taxas de juros
Em eventos organizados recentemente, Galípolo destacou que o cenário atual demanda juros mais altos por mais tempo. Ele apontou que o crescimento da economia brasileira e a baixa taxa de desemprego justificam uma abordagem mais rígida para conter possíveis pressões inflacionárias.
Segundo o novo presidente, o Banco Central precisará adotar uma postura firme, mesmo que isso implique em decisões que possam parecer impopulares no curto prazo.
Possíveis mudanças na política monetária
As declarações de Galípolo indicam que o Banco Central pode adotar uma postura conservadora em relação à política monetária.
Cenários possíveis:
- Aumento da Selic: caso a inflação ameace sair do controle, o BC pode optar por elevar a taxa básica de juros.
- Manutenção de juros elevados: mesmo que a Selic não suba ainda mais, ela pode permanecer em níveis altos por um período prolongado para garantir a convergência da inflação à meta.
Essas decisões têm impacto direto no crédito, incluindo o empréstimo consignado, e podem dificultar o acesso a financiamentos em geral.
Como a taxa de juros afeta o empréstimo consignado?
Embora o empréstimo consignado seja uma modalidade de crédito regulada, com taxas de juros limitadas, ele não está imune às decisões do Banco Central.
Impactos de uma Selic mais alta
Se a Selic subir ou permanecer elevada, os consumidores podem enfrentar:
- Aumento nas taxas de juros de novos contratos: os bancos repassam parte dos custos operacionais para os tomadores.
- Menor oferta de crédito: com a rentabilidade reduzida, algumas instituições financeiras podem optar por restringir a oferta de consignado.
Essas mudanças tornam ainda mais importante o planejamento financeiro por parte dos consumidores.
O que esperar para o futuro do crédito consignado?
Com o cenário de política monetária restritiva e as expectativas de inflação ainda elevadas, o futuro do consignado pode apresentar novos desafios e oportunidades.
Tendências para 2025
- Taxas ajustadas, mas ainda competitivas: mesmo com a possível alta da Selic, as taxas do consignado devem permanecer menores que as de outras modalidades de crédito.
- Intervenções regulatórias: o governo pode ajustar os tetos de juros para garantir que o consignado continue sendo uma opção viável para aposentados, pensionistas e servidores públicos.
Como os consumidores podem se preparar?
Diante de um cenário de juros elevados e mudanças econômicas, os consumidores devem adotar estratégias para proteger suas finanças e aproveitar o crédito consignado de forma responsável.
- Contrate empréstimo agora: Se você está pensando em contratar um empréstimo consignado, considere fazer isso agora. Antecipar o contrato pode garantir taxas de juros mais baixas antes de possíveis aumentos futuros.
- Monitore as taxas e compare as ofertas: Utilize ferramentas como o app Konsi para comparar diferentes ofertas de crédito no mercado. Isso permite identificar as melhores condições disponíveis e economizar nas taxas de juros.
- Monitore a Selic: Acompanhe as decisões do Copom, que são divulgadas a cada 45 dias. Esse monitoramento ajuda a entender as tendências econômicas e a planejar melhor o uso do crédito.